

百能云芯(元器件)首页 > 百能资讯 > 热点资讯 > 半导体市场回温,面板产业迎来热潮!
半导体市场回温,面板产业迎来热潮!

“随着面板库存去化,各大品牌逐渐恢复面板采购,面板业周期终于出现触底信号,TCL 与京东方两大巨擘的股价也已经涨了一波,且专家认为,大尺寸依然是面板需求的大趋势。”
随着面板库存去化,各大品牌逐渐恢复面板采购,面板业周期终于出现触底信号,TCL 与京东方两大巨擘的股价也已经涨了一波,且专家认为,大尺寸依然是面板需求的大趋势。
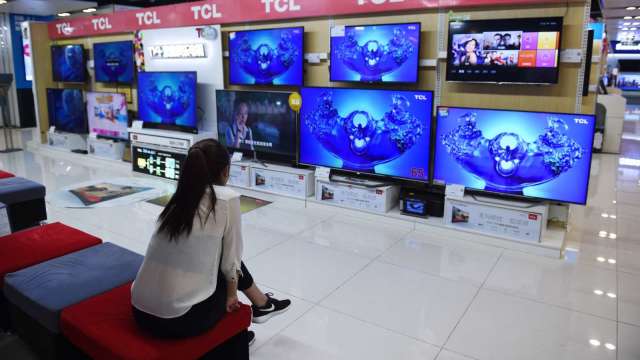
《巴隆周刊》报导,从去年底到现在,TCL 股价从人民币(下同)3.59 元逐渐爬升至 2 月 20 日收盘的 4.46 元,2 月 15 日股价更拉出一个 6.67% 的大涨幅。TCL 历时一年多的颓势,看起来走到了尽头,今年来股价累计已大涨 19.89%。
另一家面板业大咖京东方,其股价也从去年年底最低的 3.22 元,涨到 2 月 20 日收盘的 4.19 元,2 月 15 日单日更劲涨 4.39%,今年来共计已飙涨 23.96%。
市场积极回应的背后,是这一轮面板周期见底的信号。新冠肺炎疫情提前透支面板产业的需求,导致去年 TCL 和京东方都曾经陷入增收不增利的困境。
CINNO 的数据显示,全球面板厂稼动率在去年 9 月降至 60% 以下低点。随着制造商控制产量,库存逐渐消化,部分品牌已启动库存回补,带动 10 月、11 月全球面板厂稼动率接连上升,并于 11 月达到 70%。
在面板厂连续三季控制产能后,面板价格在去年 10 月和 11 月小幅反弹。Witsview 的数据显示,11 月 32/43/55/65 寸液晶面板价格比去年同期高 2/2/2/3 美元,12 月价格持平。
至此,面板周期终于迎来尾声,随着原有库存量被消化,各大品牌逐渐恢复面板采购。Omdia 的数据显示,三星影像显示器事业部在暂停近一个季度的面板采购后,其管道库存已从去年 6 月的 16 周降至去年 9 月的不到七周,面临过度去化库存风险。三星影像显示器事业部已上调去年第 4 季 TV 面板采购计划,从原计划的 850 万片增至 950-1,000 万片。
作为高端大面板市占率全球第一的 TCL,也将从本轮周期结束中获得更多利润。
在这一轮需求上行的市场趋势里,行业需求开始逐渐占据主导。国信证券指出,伴随着LCD/OLDE图形显示器扩产进入尾声,行业将由供给端主导(产能变化)转向需求端主导(终端需求大尺寸、高端化、多样化)。
在大尺寸面板领域,TCL 高端产品处于行业龙头地位。TCL 的 TV 面板市场市占率位居全球第二,其中 55 寸和 75 寸产品市占率全球第一,65 寸产品全球第二,8K 和 120HZ 高端电视面板市场稳居全球第一。
另一方面,TCL 的非 TV 类业务营收比率提升至 25%,在交互白板、数位标牌、拼接屏幕等商用市场成为重量级客户的核心供应商,其中交互白板市占率全球第一。
大尺寸依然是面板需求的大趋势。群智咨询的数据显示,2021 年 TV 面板平均尺寸增加 1.4 寸至 48.5 寸,消费者仍然青睐大屏幕。2022 年全球市场平均尺寸缩减 1.1 寸至 47.4 寸,近 10 年首次出现下降,主要原因是全球消费降级,小尺寸屏幕价格较低,因此较受欢迎。
Omdia 的数据显示,去年 32 寸以下和 32 寸面板的出货量分别增长 11% 和 13%,80 寸以上面板保持 15% 增长,其他大尺寸面板出货量均出现不同程度下滑。
群智咨询预测,今年 TV 面板平均尺寸将增加 1.6 寸至 49 寸。整体而言,大尺寸面板更受欢迎的趋势没有改变。而 TCL 在大尺寸高端面板的市占率优势,能让其在需求回升后,缴出更亮丽的成绩单。
*免责声明:文章来源于网络,如有争议,请联系客服。
-
您的购物车里有商品等待下单。
价格不确定?帮您再谈个更好的价
数量不确定?先下小批量试单
订单 {{orderPayPrompt.orderNumber}}已审核, 等待付款中。库存实时变动,建议尽快完成付款锁定库存。→ 付款遇到问题?在线客服帮您解决
还在犹豫?注册即享:
①新客户巨额优惠
②专属采购顾问。用手机号 10 秒快速注册。或者——先询价,后注册也行。
{{skuPrompt.goodsName}}当前库存 {{skuPrompt.stock}}+,今日已有多位客户询价。{{goodsName}},查参数问“云芯AI助手”您好!欢迎来到百能云芯,有什么可以帮您? -
{{item.message[0].content}}